Почему высокий win-rate может ничего не значить: проверили на своих данных
Содержание
Сервисы сигналов часто хвастаются высоким win-rate — 80%+, звучит убедительно. Мы проверили на 19 333 собственных пампах (180 дней, Bybit): если цель в 3 раза ближе стопа, win-rate у нас тоже подскочил с 34% до 50-58%. Но прибыльность при этом осталась около нуля или ушла в минус — высокий win-rate сам по себе ничего не говорит о том, заработаете вы или нет.
Зачем мы это проверяли
Разбирая один из профильных сервисов сигналов, мы заметили деталь в их методологии: цель сделки +10%, стоп −30%. Цель почти в три раза ближе стопа. При таком соотношении высокий win-rate ожидаем почти автоматически — даже случайное блуждание цены чаще коснётся близкой цели, чем далёкого стопа. Это не обвинение в нечестности (у них методология открыта, и они прямо показывают и победы, и поражения) — это повод честно проверить на собственных данных, сохраняется ли этот эффект и что он на самом деле значит для прибыльности.
Механика: почему близкая цель поднимает win-rate
Представьте монету, которая после сигнала движется случайно — без какого-либо реального преимущества входа. Если цель находится в 10% от входа, а стоп — в 30%, сделка «выигрывает» в большинстве случайных траекторий просто потому, что близкая граница физически легче задеть первой. Win-rate в такой схеме может быть высоким даже у стратегии без всякого эджа — само число «85% побед» не отличает реальное преимущество от эффекта асимметричных границ.
Но это не значит, что схема обязательно убыточна — размер выигрыша и проигрыша тоже имеет значение. Формальный тест: profit factor = сумма всех выигрышей ÷ сумма всех проигрышей. Если PF выше 1 — в сумме прибыль, даже если поражений было много. Если ниже 1 — убыток, даже если побед было большинство. Именно PF, а не win-rate сам по себе, отвечает на вопрос «прибыльно ли это в среднем».
Результат на наших данных
Взяли ту же выборку пампов, что и в нашем открытом бэктесте эджа (research/edge_backtest.py) — 19 333 движения за 180 дней на Bybit, честная модель издержек (комиссия + проскальзывание на стопе). Прогнали три модели выхода на одних и тех же сигналах:
| Модель | Win-rate | Profit factor (net) | Итог |
|---|---|---|---|
| Цель дальше стопа (обычный тест эджа) | 34.1% | 0.72 | убыток |
| Цель ближе стопа +10%/−30% (long, гонимся за пампом) | 49.7% | 1.04 | около нуля |
| Та же асимметрия, шорт (fade пампа) | 57.6% | 0.88 | убыток |
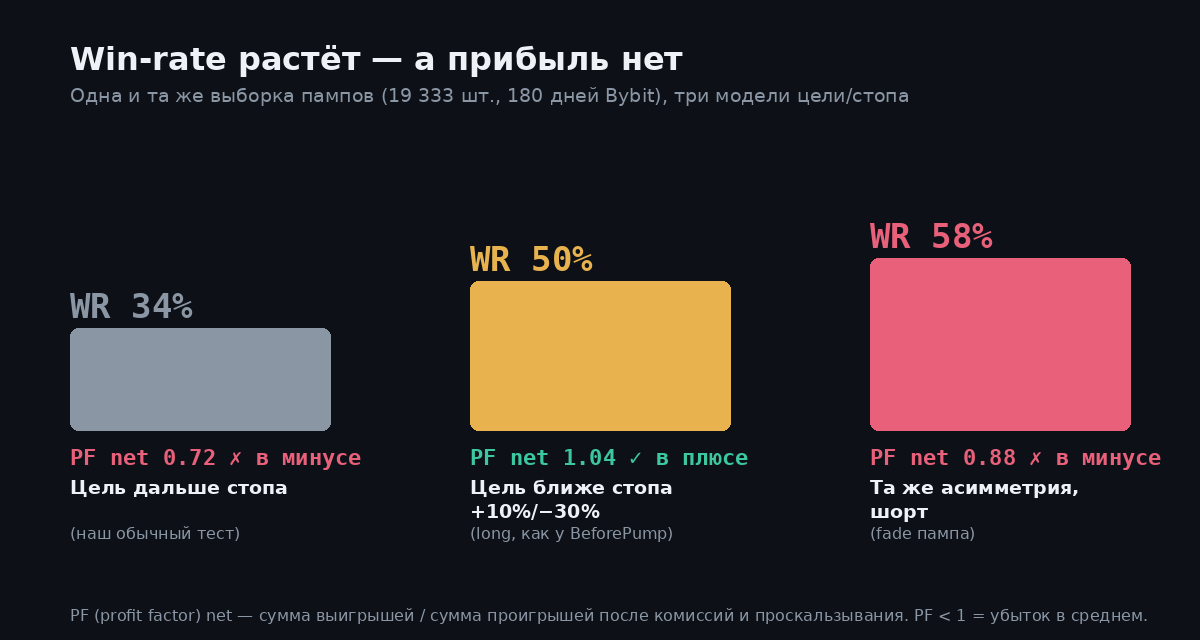
Эффект подтвердился ровно наполовину. Win-rate действительно вырос — с 34% до 50-58%, механика работает так, как мы предполагали. Но ни одна из трёх моделей не дала убедительной прибыли: лучший результат (long-продолжение) — profit factor 1.04, статистически неотличимо от безубытка, любое дополнительное проскальзывание или funding съест это полностью. Шорт-модель с ещё более высоким win-rate (57.6%) оказалась в минусе — классический случай, когда частые небольшие победы не перекрывают редкие крупные поражения.
Почему это важно, если вы смотрите на чужую статистику
Это не означает, что любой сервис с высоким win-rate обманывает — большая часть просто честно публикует то, что получилось при выбранных ими параметрах. Но из одного числа «85% побед» нельзя сделать вывод о прибыльности без ещё двух вещей: соотношения цели к стопу (чем ближе цель, тем менее показателен win-rate сам по себе) и размера выборки (десятки закрытых сигналов — недостаточно, чтобы отличить реальное преимущество от статистического шума; у нас эффект стал виден только на тысячах сделок). Практический вывод простой: при оценке любого сигнального сервиса — свой или чужой — смотреть на profit factor и объём выборки, не только на процент побед.
Полный код и методология этого бэктеста открыты — research/edge_backtest.py и research/asymmetric_target_test.py в репозитории проекта, тот же принцип прозрачности, что и в Методологии дашборда.
Частые вопросы
Значит ли это, что сервисы с высоким win-rate обманывают?
Нет, не обязательно. Асимметричная цель/стоп — законный, открыто описываемый выбор параметров сделки. Проблема не в нечестности, а в том, что читателю нужно смотреть на profit factor и объём выборки, а не только на win-rate.
Значит ли это, что AlgoSynergy нашёл прибыльную стратегию погони за пампом?
Нет — лучший результат (PF 1.04) статистически неотличим от безубытка. Мы не запускаем и не рекомендуем эту стратегию, это исследовательский тест одной конкретной гипотезы, не открытие эджа.
Почему AlgoSynergy не использует близкую цель, раз это поднимает win-rate?
Потому что высокий win-rate без реальной прибыльности — это не преимущество, а просто другой способ считать то же самое. Радар и так не даёт торговых сигналов — см. /blog/pochemu-net-torgovyh-signalov.