Как мы детектируем памп: пороги, калибровка и ошибки первой ночи
Содержание
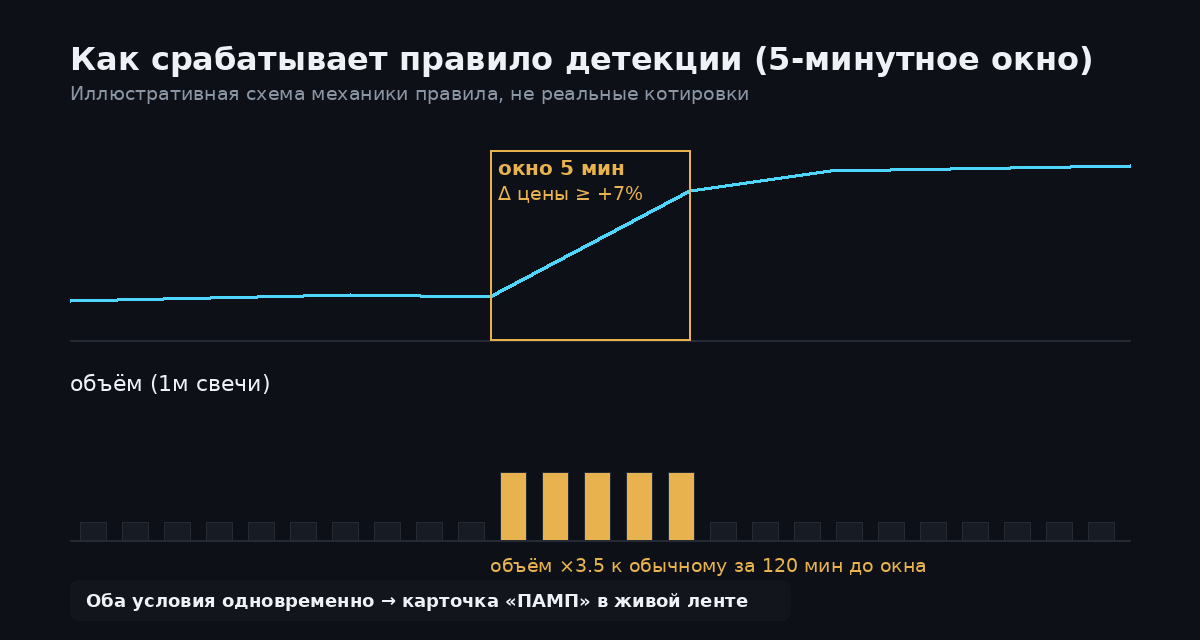
Pump Detector помечает движение как «памп» или «дамп», когда цена монеты меняется минимум на 7.0% за 5 минут при объёме, минимум в 3.5× выше обычного за предыдущие 2 часа. Оба условия обязательны одновременно. Порог не взят с потолка и не статичен — его пересчитывали по факту первой ночи в проде, когда стартовые 5%/×3 дали втрое больше карточек, чем планировалось.
Большинство статей про детекцию пампов на русском либо не раскрывают методологию вовсе, либо описывают общие индикаторы (Bollinger, ATR) без привязки к тому, как реально настроен конкретный инструмент. Здесь — открытые пороги нашего правила и честная история его калибровки, включая то, что стартовые цифры оказались неверными.
Правило детекции
| Правило | Направление | Окно | Порог изменения | Порог объёма |
|---|---|---|---|---|
| Памп | вверх | 5 мин | 7.0% | ×3.5 |
| Памп | вверх | 15 мин | 8.0% | ×3.0 |
| Дамп | вниз | 5 мин | 7.0% | ×3.5 |
| Дамп | вниз | 15 мин | 8.0% | ×3.0 |
«Обычный» объём считается как среднее за 120 минут до начала окна, не за сутки — так резче реагирует на текущую сессию, а не размывается ночным затишьем. Оба условия — изменение цены и объём — обязаны выполниться одновременно; одно без другого карточку не создаёт.
Как порог пересчитывали по факту первой ночи
Стартовые пороги были подобраны по 180 дням исторических данных так, чтобы вместе выходило ~50–60 алертов в сутки — комфортный объём, чтобы реально просматривать каждую карточку, а не захлёбываться потоком.
Это единственная реально проверенная на практике корректировка порогов с момента запуска — пороги не «докручиваются» постоянно без причины, каждое изменение привязано к конкретному наблюдению, не к ощущению, что «сигналов слишком много».
Почему объём — обязательное условие, а не просто фильтр
Изменение цены само по себе ничего не говорит о том, входят ли в движение новые деньги или это статистический шум тонкого стакана. Требование по объёму отсекает как раз такой шум — резкий скачок цены с обычным объёмом чаще оказывается артефактом одной крупной заявки в тонком стакане, а не движением рынка. Это не гарантирует, что движение будет «настоящим» в смысле продолжения — см. статистику отката — но отсекает явно нерепрезентативные случаи ещё на входе.
Частые вопросы
Пороги ещё изменятся?
Возможно — методология предполагает пересмотр по факту новых наблюдений, а не разовую настройку навсегда. Дата в шапке статьи всегда отражает актуальные значения на день последнего обновления.
Почему 15-минутное правило другое, чем 5-минутное?
Более длинное окно естественно допускает больший накопленный ход цены при том же объёмном фильтре — пороги 8%/×3 калибровались отдельно и пока не пересматривались из-за малой выборки (7 карточек за контрольную ночь).
Правило детектирует все пампы или только часть?
Только те, что удовлетворяют обоим порогам одновременно. Более мелкие или растянутые во времени движения, не попадающие точно в 5- или 15-минутное окно, не создают карточку — это осознанный компромисс между полнотой и потоком ложных срабатываний.